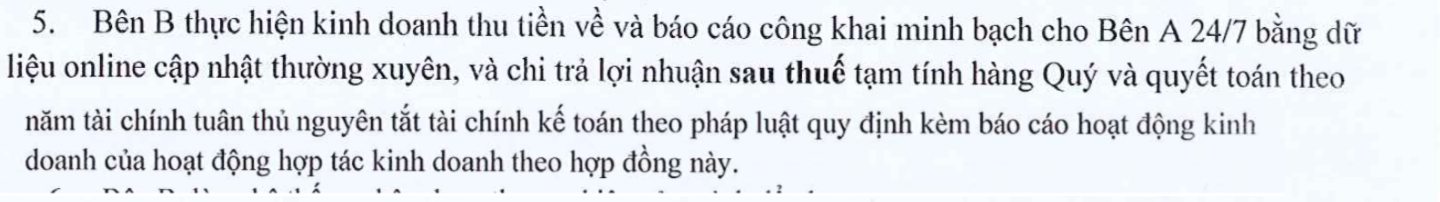
Chào bạn, theo mô tả thì đây là BCC chia lợi nhuận sau thuế, bên B là bên kế toán và quyết toán thuế cho BCC, còn công ty bạn là bên không kế toán. Cách hạch toán ở bên bạn phụ thuộc vào việc công ty có quyền đồng kiểm soát BCC hay không (xem các điều khoản về quyền quyết định chung trong hợp đồng). Từ năm 2026 chế độ kế toán theo Thông tư 99/2025/TT-BTC (thay TT 200), hướng dẫn tại Phần B Phụ lục II như sau:
1. Nếu công ty bạn có quyền đồng kiểm soát (lãi cùng hưởng, lỗ cùng chịu, các quyết định quan trọng cần 2 bên thống nhất):
- Khi góp vốn: Nợ 138 / Có 112...
- Căn cứ bảng phân bổ chi phí của BCC được các bên chấp nhận: Nợ 621, 622, 623, 641, 642 (chi tiết theo BCC), Nợ 133 (nếu có) / Có 338.
- Căn cứ bảng phân bổ doanh thu được các bên xác nhận: Nợ 138 / Có 511 (chi tiết theo BCC), Có 3331 (nếu chia cả thuế GTGT đầu ra).
- Số thuế TNDN được bên B thông báo: Nợ 821 / Có 338.
- Đối chiếu, bù trừ: Nợ 338 / Có 138. Khi nhận tiền: Nợ 112 / Có 138.
Tức là bạn ghi nhận phần doanh thu, chi phí tương ứng với tỷ lệ 39% chứ không chỉ ghi số lãi ròng; trường hợp lỗ thì phần chi phí bạn gánh chịu sẽ lớn hơn phần doanh thu được chia.
2. Nếu công ty bạn không có quyền đồng kiểm soát (chỉ góp vốn, bên B toàn quyền điều hành) nhưng lợi ích vẫn phụ thuộc kết quả kinh doanh: vốn góp và các khoản lợi ích nhận được hạch toán theo TK 2281 - Đầu tư vào đơn vị khác.
Vì vậy chỉ có BCKQKD tổng thì chưa đủ làm căn cứ, bạn nên đề nghị bên B gửi kèm bảng phân bổ doanh thu, chi phí và số thuế TNDN của BCC có xác nhận của 2 bên. Nếu công ty bạn áp dụng chế độ kế toán DN nhỏ và vừa thì đối chiếu thêm hướng dẫn tương ứng nhé.