Cảm ơn bạn đã chia sẻ nghị định mới. Mình đọc lại NĐ 398/2026/NĐ-CP (chi tiết NQ 43/2026/QH16) rồi note thêm vài điểm thực tế để ae dễ áp dụng:
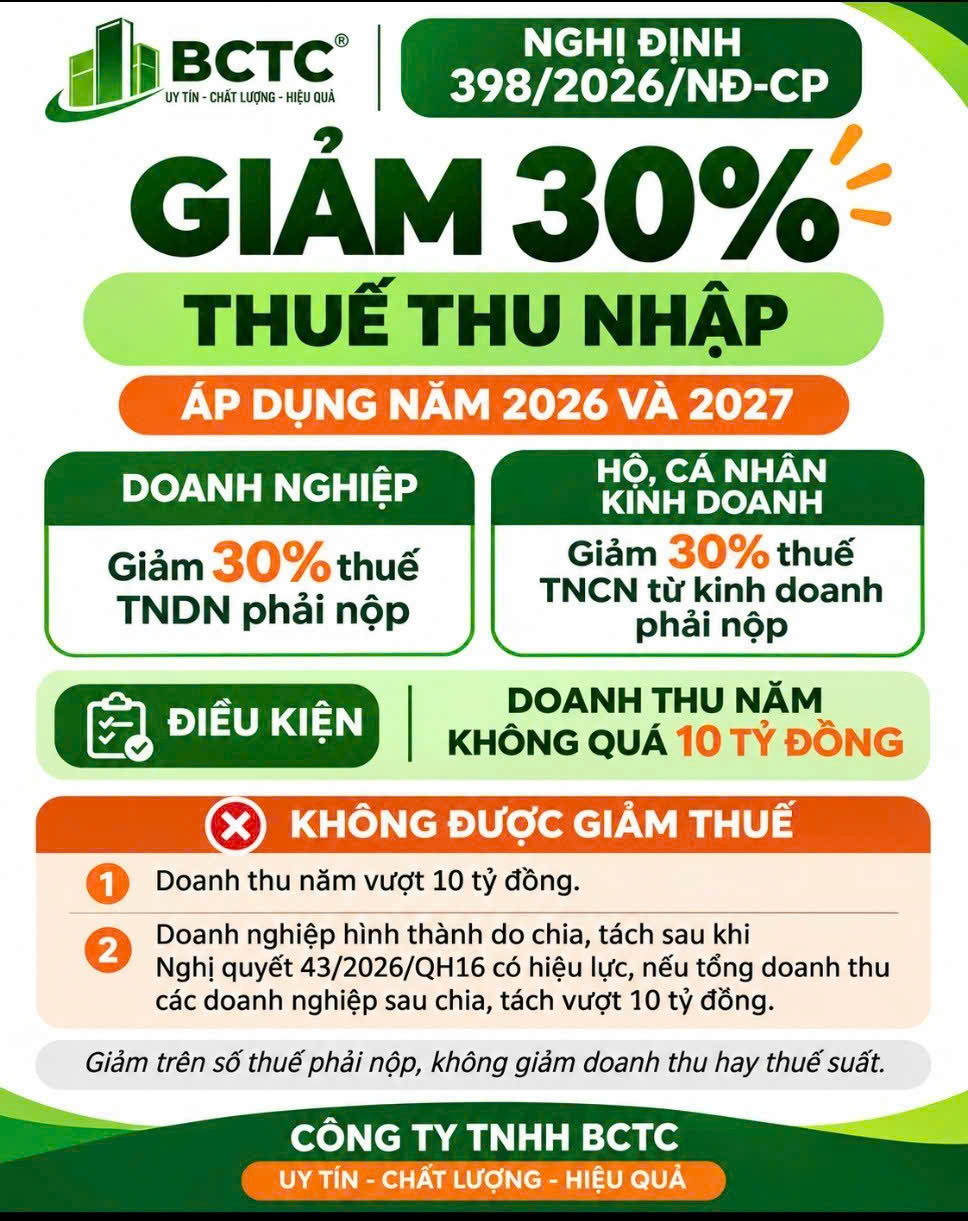
1) Giảm 30% số thuế phải nộp của kỳ 2026 và 2027, áp riêng từng năm. Mốc doanh thu năm không quá 10 tỷ đồng.
2) Với DN: tự xác định số thuế được giảm khi tạm nộp TNDN hằng quý nếu dự kiến doanh thu năm ≤ 10 tỷ. Doanh thu làm căn cứ gồm doanh thu bán hàng/cung cấp dịch vụ (không gồm giảm trừ doanh thu), doanh thu tài chính và thu nhập khác. Nếu có đơn vị phụ thuộc/địa điểm KD thì lấy theo BCTC tổng hợp năm.
3) Nếu đang hưởng ưu đãi TNDN theo luật thì 30% tính trên số thuế còn phải nộp sau khi đã trừ ưu đãi.
4) Nếu cuối năm doanh thu thực tế > 10 tỷ thì không được giảm, phải nộp đủ phần đã giảm (và xử lý chậm nộp theo NĐ 252/2026 khi thuộc trường hợp đó).
5) Không áp dụng với DN hình thành từ chia/tách sau ngày NQ 43 có hiệu lực mà tổng doanh thu các DN sau chia/tách trong năm > 10 tỷ.
6) Với cá nhân/HKD: giảm 30% TNCN từ hoạt động KD; kê khai mẫu 01 kèm tờ khai. Nếu trong năm doanh thu lũy kế vượt 10 tỷ thì phải nộp bổ sung phần đã giảm (mẫu 03), và phần nộp bổ sung do xác định lại điều kiện giảm thì không tính chậm nộp đến đúng hạn tờ khai của kỳ phát sinh vượt mốc.
Nghị định có hiệu lực từ 29/10/2026, áp cho kỳ thuế 2026–2027. Bạn đang làm DN hay HKD thì cách kê khai hơi khác nhau, nên đối chiếu đúng điều 2 hoặc điều 3 trước khi tạm nộp nhé.
Note: Kiến thức cá nhân mình có thể chưa chuẩn xác 100%. Nên chỉ có tính tham khảo, bạn có thể tham khảo thêm nhiều nguồn khác nữa nhé.