Cần hỏi Hàng tặng, hàng khuyến mãi???

Tham gia
3/7/25
Bài viết
55
Thích
5
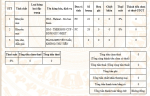
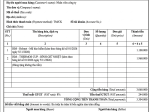
Công ty em là Công ty thương mại bán sơn hay nhận được các hóa đơn hàng quà tặng khuyến mãi như là áo thun, áo mưa, mũ, bình giữ nhiệt.....giá = 0 ví dụ như hóa đơn dưới đây. Khi nhận được các hóa đơn như này em có hạch toán vào 156/711 theo giá thị trường tương đương. Giờ em muốn xuất số lượng quà của các hóa đơn quà tặng này cho nhân viên và tổ chức chương trình km khi mua sơn sẽ tặng cho khách hàng để xử lý hết số lượng tồn kho hàng tặng này. Vậy cho em hỏi khi xuất tặng nhân viên em xuất theo bảng kê như hình dưới đây với giá trị = giá thị trường em đã hạch toán 156/711. Còn phần em làm chương trình km thì em có được xuất giá trị = 0 mà không cần phải đăng ký với Sở công thương không ạ? Em cám ơn A/C
1793720822296.png 1793723735481.png
 

KhoiSuKinhDN

Kế Toán thuế
Top Poster Of Month
Tham gia
28/10/26
Bài viết
109
Thích
39
Chào bạn, mình chia sẻ theo quy định hiện hành, bạn đối chiếu thêm văn bản nhé:
1. Phần xuất tặng nhân viên: đây là hàng biếu tặng, không phải khuyến mại theo pháp luật thương mại, nên khi xuất bạn vẫn phải lập hóa đơn và tính thuế GTGT đầu ra theo giá của hàng hóa cùng loại/tương đương tại thời điểm xuất (bạn lấy đúng giá thị trường đã ghi nhận 156/711 là hợp lý). Bảng kê danh sách nhân viên nhận quà chỉ là chứng từ đi kèm, không thay cho hóa đơn. Ngoài ra lưu ý giá trị quà tặng bằng hiện vật cho nhân viên về nguyên tắc là thu nhập chịu thuế TNCN của người nhận, bạn cộng vào thu nhập khi tính thuế TNCN.
2. Phần làm chương trình khuyến mại tặng kèm khi mua sơn: hàng hóa dùng để khuyến mại thực hiện đúng quy định pháp luật thương mại thì giá tính thuế GTGT bằng 0. Trên hóa đơn ghi tên hàng, số lượng và ghi rõ là hàng khuyến mại, không thu tiền.
3. Có phải thông báo Sở Công Thương không: theo Nghị định 81/2018 (đã sửa đổi bởi Nghị định 128/2024), hình thức tặng hàng kèm mua thuộc diện phải thông báo khuyến mại trước khi thực hiện, trừ trường hợp được miễn, ví dụ tổng giá trị quà tặng của chương trình dưới 100 triệu đồng. Nếu chương trình bên bạn thuộc diện phải thông báo mà không làm, rủi ro là không được coi là khuyến mại đúng quy định, khi đó phải tính thuế GTGT theo giá tương đương như hàng biếu tặng, chưa kể bị xử phạt hành chính.
Gợi ý: bạn tính tổng giá trị quà tặng dự kiến (theo giá đã hạch toán). Nếu từ 100 triệu trở lên thì làm thông báo trên hệ thống của Bộ Công Thương trước khi chạy chương trình cho chắc. Lưu đủ hồ sơ: thể lệ chương trình, thông báo (nếu có), danh sách khách nhận quà kèm hóa đơn bán sơn.
 
Tham gia
3/7/25
Bài viết
55
Thích
5
Chào bạn, mình chia sẻ theo quy định hiện hành, bạn đối chiếu thêm văn bản nhé:
1. Phần xuất tặng nhân viên: đây là hàng biếu tặng, không phải khuyến mại theo pháp luật thương mại, nên khi xuất bạn vẫn phải lập hóa đơn và tính thuế GTGT đầu ra theo giá của hàng hóa cùng loại/tương đương tại thời điểm xuất (bạn lấy đúng giá thị trường đã ghi nhận 156/711 là hợp lý). Bảng kê danh sách nhân viên nhận quà chỉ là chứng từ đi kèm, không thay cho hóa đơn. Ngoài ra lưu ý giá trị quà tặng bằng hiện vật cho nhân viên về nguyên tắc là thu nhập chịu thuế TNCN của người nhận, bạn cộng vào thu nhập khi tính thuế TNCN.
2. Phần làm chương trình khuyến mại tặng kèm khi mua sơn: hàng hóa dùng để khuyến mại thực hiện đúng quy định pháp luật thương mại thì giá tính thuế GTGT bằng 0. Trên hóa đơn ghi tên hàng, số lượng và ghi rõ là hàng khuyến mại, không thu tiền.
3. Có phải thông báo Sở Công Thương không: theo Nghị định 81/2018 (đã sửa đổi bởi Nghị định 128/2024), hình thức tặng hàng kèm mua thuộc diện phải thông báo khuyến mại trước khi thực hiện, trừ trường hợp được miễn, ví dụ tổng giá trị quà tặng của chương trình dưới 100 triệu đồng. Nếu chương trình bên bạn thuộc diện phải thông báo mà không làm, rủi ro là không được coi là khuyến mại đúng quy định, khi đó phải tính thuế GTGT theo giá tương đương như hàng biếu tặng, chưa kể bị xử phạt hành chính.
Gợi ý: bạn tính tổng giá trị quà tặng dự kiến (theo giá đã hạch toán). Nếu từ 100 triệu trở lên thì làm thông báo trên hệ thống của Bộ Công Thương trước khi chạy chương trình cho chắc. Lưu đủ hồ sơ: thể lệ chương trình, thông báo (nếu có), danh sách khách nhận quà kèm hóa đơn bán sơn.
Dạ em cám ơn, cho em hỏi thêm là thường khách nhận quà nhưng không muốn nhận hóa đơn quà tặng thì mình có thể xuất theo bảng kê tên người mua là “khách hàng nhận khuyến mãi” kèm với danh sách bảng kê khách nhận được không ạ. Em cám ơn
 

KhoiSuKinhDN

Kế Toán thuế
Top Poster Of Month
Tham gia
28/10/26
Bài viết
109
Thích
39
Dạ em cám ơn, cho em hỏi thêm là thường khách nhận quà nhưng không muốn nhận hóa đơn quà tặng thì mình có thể xuất theo bảng kê tên người mua là “khách hàng nhận khuyến mãi” kèm với danh sách bảng kê khách nhận được không ạ. Em cám ơn
Được bạn nhé. Theo điểm a khoản 6 Điều 10 Nghị định 123/2020 (đã sửa đổi bởi Nghị định 70/2025), với hàng khuyến mại thực hiện đúng pháp luật thương mại thì người bán được lập hóa đơn tổng giá trị khuyến mại kèm theo danh sách khuyến mại, không bắt buộc lập hóa đơn riêng cho từng khách. Một vài lưu ý khi làm:

1. Trên hóa đơn ghi rõ "kèm theo bảng kê số…, ngày… tháng… năm…", hàng khuyến mại không thu tiền (giá tính thuế GTGT bằng 0 nếu chương trình đúng quy định). Bảng kê ghi rõ "kèm theo hóa đơn số…" và có đủ: tên, MST, địa chỉ người bán, tên hàng, số lượng, đơn giá, thành tiền, ngày lập, người lập ký; bên bạn khai thuế theo phương pháp khấu trừ thì bảng kê có thêm cột thuế suất và tiền thuế GTGT.
2. Danh sách nên khớp được với từng hóa đơn bán sơn tương ứng (tên khách, số hóa đơn bán, số lượng quà) để chứng minh quà đi kèm giao dịch mua.
3. Lưu đủ hồ sơ chương trình (thể lệ, thông báo khuyến mại nếu thuộc diện phải thông báo) để xuất trình khi cơ quan thuế yêu cầu.
4. Khách nào yêu cầu lấy hóa đơn theo từng giao dịch thì vẫn phải lập riêng cho khách đó.

Cách đơn giản hơn nữa là ghi luôn dòng quà tặng (hàng khuyến mại không thu tiền) trên chính hóa đơn bán sơn của khách, vì đằng nào bán sơn cũng phải xuất hóa đơn. Phần ghi thông tin người mua trên hóa đơn tổng bạn đối chiếu thêm hướng dẫn của phần mềm hóa đơn điện tử bên bạn đang dùng cho chắc nhé.

Còn phần quà xuất cho nhân viên thì không thuộc khuyến mại, vẫn làm như mình chia sẻ ở trên (tính thuế theo giá tương đương).
 

KhoiSuKinhDN

Kế Toán thuế
Top Poster Of Month
Tham gia
28/10/26
Bài viết
109
Thích
39
Mình xin đính chính hai chỗ trong các bài trước của mình.

1) Điểm 3 (thông báo khuyến mại với Sở Công Thương): mình nêu chưa đúng. Theo Nghị định 81/2018/NĐ-CP đã được sửa đổi (Nghị định 128/2024/NĐ-CP, và gần đây là Nghị định 239/2026/NĐ-CP có hiệu lực từ 26/06/2026), khoản 2 Điều 17 quy định không phải thông báo khuyến mại với các hình thức tại Điều 8, 9, 10, 11, 14. Hình thức tặng hàng hóa không thu tiền (Điều 9, kể cả tặng kèm khi mua hàng) nằm trong nhóm này nên không phải thông báo với Sở Công Thương. Mốc "dưới 100 triệu đồng" chỉ áp dụng cho nhóm hình thức tại Điều 12 (khuyến mại may rủi), không phải cho tặng kèm, nên mình nêu mốc này là nhầm.

2) Căn cứ lập hóa đơn tổng cho hàng khuyến mại trong bài gần nhất: mình dẫn Nghị định 123/2020 (sửa đổi bởi Nghị định 70/2025), nhưng hai nghị định này đã hết hiệu lực từ 01/07/2026 và được thay bằng Nghị định 254/2026/NĐ-CP. Nội dung vẫn tương tự: Phụ lục Nghị định 254/2026, mục 5 điểm a.3, cho phép lập hóa đơn tổng hợp theo tháng/quý cho hàng hóa khuyến mại theo pháp luật thương mại, ghi "kèm theo bảng kê số…, ngày… tháng… năm", và nếu khách hàng yêu cầu lập hóa đơn theo từng giao dịch thì người bán vẫn phải lập cho khách đó. Hóa đơn bán hàng vẫn phải lập cả với hàng khuyến mại, tặng, biếu (Điều 4 khoản 1 Nghị định 254/2026).

Các ý còn lại (giá tính thuế GTGT bằng 0 với hàng khuyến mại đúng quy định pháp luật thương mại, quà tặng nhân viên tính thuế GTGT theo giá tương đương và tính vào thu nhập chịu thuế TNCN của người nhận) vẫn đúng: Điều 6 khoản 1 và khoản 2 Nghị định 181/2025/NĐ-CP; Điều 8 khoản 1, 2 Nghị định 253/2026/NĐ-CP. Bạn vẫn nên lưu thể lệ chương trình và danh sách khách nhận quà đối chiếu với hóa đơn bán sơn.

Xin lỗi bạn vì sự nhầm lẫn.

Note: Kiến thức cá nhân mình có thể chưa chuẩn xác 100%. Nên chỉ có tính tham khảo, bạn có thể tham khảo thêm nhiều nguồn khác nữa nhé.
 

DK_ELF

Kế Toán
Tham gia
3/7/25
Bài viết
55
Thích
5
Mình xin đính chính hai chỗ trong các bài trước của mình.

1) Điểm 3 (thông báo khuyến mại với Sở Công Thương): mình nêu chưa đúng. Theo Nghị định 81/2018/NĐ-CP đã được sửa đổi (Nghị định 128/2024/NĐ-CP, và gần đây là Nghị định 239/2026/NĐ-CP có hiệu lực từ 26/06/2026), khoản 2 Điều 17 quy định không phải thông báo khuyến mại với các hình thức tại Điều 8, 9, 10, 11, 14. Hình thức tặng hàng hóa không thu tiền (Điều 9, kể cả tặng kèm khi mua hàng) nằm trong nhóm này nên không phải thông báo với Sở Công Thương. Mốc "dưới 100 triệu đồng" chỉ áp dụng cho nhóm hình thức tại Điều 12 (khuyến mại may rủi), không phải cho tặng kèm, nên mình nêu mốc này là nhầm.

2) Căn cứ lập hóa đơn tổng cho hàng khuyến mại trong bài gần nhất: mình dẫn Nghị định 123/2020 (sửa đổi bởi Nghị định 70/2025), nhưng hai nghị định này đã hết hiệu lực từ 01/07/2026 và được thay bằng Nghị định 254/2026/NĐ-CP. Nội dung vẫn tương tự: Phụ lục Nghị định 254/2026, mục 5 điểm a.3, cho phép lập hóa đơn tổng hợp theo tháng/quý cho hàng hóa khuyến mại theo pháp luật thương mại, ghi "kèm theo bảng kê số…, ngày… tháng… năm", và nếu khách hàng yêu cầu lập hóa đơn theo từng giao dịch thì người bán vẫn phải lập cho khách đó. Hóa đơn bán hàng vẫn phải lập cả với hàng khuyến mại, tặng, biếu (Điều 4 khoản 1 Nghị định 254/2026).

Các ý còn lại (giá tính thuế GTGT bằng 0 với hàng khuyến mại đúng quy định pháp luật thương mại, quà tặng nhân viên tính thuế GTGT theo giá tương đương và tính vào thu nhập chịu thuế TNCN của người nhận) vẫn đúng: Điều 6 khoản 1 và khoản 2 Nghị định 181/2025/NĐ-CP; Điều 8 khoản 1, 2 Nghị định 253/2026/NĐ-CP. Bạn vẫn nên lưu thể lệ chương trình và danh sách khách nhận quà đối chiếu với hóa đơn bán sơn.

Xin lỗi bạn vì sự nhầm lẫn.

Note: Kiến thức cá nhân mình có thể chưa chuẩn xác 100%. Nên chỉ có tính tham khảo, bạn có thể tham khảo thêm nhiều nguồn khác nữa nhé.
Dạ, em cám ơn nhiều ạ !!!! Em lại hỏi thêm ví dụ này
- 10/11/2026 : Cty A đạt điều kiện km được tặng 1 cái mũ
-12/11/2026: Cty B đạt điều kiện km được tặng 2 cái mũ
Cả 2 khách hóa đơn hàng hóa thì lấy nhưng không muốn kê phần quà khuyến mãi vào.
Vậy về 3 mũ tặng này em có thể cuối tháng hoặc quý xuất hóa đơn tổng hợp kèm bảng kê không ạ? Và nếu được xuất hóa đơn tổng hợp thì cho em hỏi cách hạch toán trường hợp này đối với ngày thưc tế phát sinh giao dịch và hạch toán đối với tờ hóa đơn tổng hợp.
*Với tổng kết mỗi ngày em xuất 1 tờ hóa đơn tổng cho nhưng khách không lấy hóa đơn quà của ngày đó được không hay bắt buộc phải để cuối tháng, quý? Em cám ơn
 
Sửa lần cuối:

KhoiSuKinhDN

Kế Toán thuế
Top Poster Of Month
Tham gia
28/10/26
Bài viết
109
Thích
39
Dạ, em cám ơn nhiều ạ !!!! Em lại hỏi thêm ví dụ này
- 10/11/2026 : Cty A đạt điều kiện km được tặng 1 cái mũ
-12/11/2026: Cty B đạt điều kiện km được tặng 2 cái mũ
Cả 2 khách hóa đơn hàng hóa thì lấy nhưng không muốn kê phần quà khuyến mãi vào.
Vậy về 3 mũ tặng này em có thể cuối tháng hoặc quý xuất hóa đơn tổng hợp kèm bảng kê không ạ? Và nếu được xuất hóa đơn tổng hợp thì cho em hỏi cách hạch toán trường hợp này đối với ngày thưc tế phát sinh giao dịch và hạch toán đối với tờ hóa đơn tổng hợp.
*Với tổng kết mỗi ngày em xuất 1 tờ hóa đơn tổng cho nhưng khách không lấy hóa đơn quà của ngày đó được không hay bắt buộc phải để cuối tháng, quý? Em cám ơn
Bạn DK_ELF ơi, với ví dụ của bạn thì được lập hóa đơn tổng hợp nhé. Theo Phụ lục kèm Nghị định 254/2026/NĐ-CP (điểm 5, tiết a.3), với hàng hóa khuyến mại theo pháp luật thương mại, doanh nghiệp được lập hóa đơn tổng hợp cho các giao dịch phát sinh trong tháng hoặc quý, phù hợp với kỳ khai thuế GTGT của bên bạn. Kèm theo đó:
- Hóa đơn tổng hợp phải phản ánh đủ, đúng từng lần tặng (10/11 Cty A 1 mũ, 12/11 Cty B 2 mũ) và ghi rõ "kèm theo bảng kê số…, ngày…". Bảng kê có tên, MST, địa chỉ người bán, tên hàng, số lượng, đơn giá, thành tiền, ngày lập, người lập; bên bạn khai thuế theo phương pháp khấu trừ thì bảng kê có thêm cột thuế suất và tiền thuế GTGT.
- Lưu danh sách chi tiết hàng khuyến mại và hồ sơ chương trình (thể lệ/điều kiện đạt khuyến mại, biên bản hoặc phiếu giao quà có khách ký nhận) để xuất trình khi cơ quan thuế yêu cầu.
- Nếu khách nào yêu cầu lập hóa đơn theo từng giao dịch thì vẫn phải lập riêng cho khách đó.
- Bên bạn khai GTGT theo tháng thì tổng hợp theo tháng, khai theo quý thì tổng hợp theo quý.

Về thuế GTGT: hàng khuyến mại đúng pháp luật thương mại thì giá tính thuế GTGT bằng 0 (Nghị định 181/2025/NĐ-CP Điều 6 khoản 2 điểm a), nên phần quà không phát sinh thuế đầu ra.

Về hạch toán: mình ghi nhận nghiệp vụ theo ngày thực tế giao quà (10/11 và 12/11), dựa trên phiếu xuất kho và biên bản giao nhận; giá trị mũ tặng ghi vào chi phí/giá vốn đúng ngày xuất kho. Hóa đơn tổng hợp cuối kỳ chỉ là chứng từ thuế cho các lần đã ghi sổ, không hạch toán xuất kho lần nữa. Riêng cách phân bổ doanh thu/giá vốn cho hàng khuyến mại kèm điều kiện mua hàng theo Thông tư 99/2025/TT-BTC, bạn đối chiếu thêm hướng dẫn TK 511 và TK 632 trong Phụ lục II, vì mình chưa trích được nguyên văn nên không chốt bút toán chi tiết.

Note: Kiến thức cá nhân mình có thể chưa chuẩn xác 100%. Nên chỉ có tính tham khảo, bạn có thể tham khảo thêm nhiều nguồn khác nữa nhé.
 

Ứng dụng BCTC

APP BCTC - Hỗ trợ kế toán, kiểm toán

LIÊN KẾT WEBSITE

7. Trang đăng ký kinh doanh
https://dangkykinhdoanh.gov.vn

8. Trang thuế điện tử
https://thuedientu.gdt.gov.vn

9. Trang cổng thông tin BHXH Việt nam
https://baohiemxahoi.gov.vn

10. Trang tổng cục hải quan
https://www.customs.gov.vn

11. Trang Dịch vụ công quốc gia
https://dichvucong.gov.vn

12. Bộ tài chính
https://mof.gov.vn/webcenter/portal/btcvn

13. Trang tra cứu MST TNCN
http://tracuunnt.gdt.gov.vn/tcnnt/mstdn.jsp

14. Tra cứu hóa đơn đã phát hành hay chưa
http://tracuuhoadon.gdt.gov.vn

15. Danh sách doanh nghiệp rủi do về thuế
http://www.gdt.gov.vn/wps/portal

16. Tra cứu tờ khai hải quan
http://pus1.customs.gov.vn/TraCuuToKhaiHQ/ToKhaiHQ.aspx

17. Tra cứu bảo hiểm
https://baohiemxahoi.gov.vn/tracuu/Pages/diem-thu-dai-ly.aspx

18. Tra cứu nợ thuế (Hải quan)
https://www.customs.gov.vn/SitePages/TraCuuNoThue.aspx

19. Quyết định cưỡng chế hóa đơn
http://www.gdt.gov.vn/wps/portal/home/qdcchd1

7. Trang đăng ký kinh doanh
https://dangkykinhdoanh.gov.vn

8. Trang thuế điện tử
https://thuedientu.gdt.gov.vn

9. Trang cổng thông tin BHXH Việt nam
https://baohiemxahoi.gov.vn

10. Trang tổng cục hải quan
https://www.customs.gov.vn

11. Trang Dịch vụ công quốc gia
https://dichvucong.gov.vn

12. Bộ tài chính
https://mof.gov.vn/webcenter/portal/btcvn

13. Trang tra cứu MST TNCN
http://tracuunnt.gdt.gov.vn/tcnnt/mstdn.jsp

14. Tra cứu hóa đơn đã phát hành hay chưa
http://tracuuhoadon.gdt.gov.vn

15. Danh sách doanh nghiệp rủi do về thuế
http://www.gdt.gov.vn/wps/portal

16. Tra cứu tờ khai hải quan
http://pus1.customs.gov.vn/TraCuuToKhaiHQ/ToKhaiHQ.aspx

17. Tra cứu bảo hiểm
https://baohiemxahoi.gov.vn/tracuu/Pages/diem-thu-dai-ly.aspx

18. Tra cứu nợ thuế (Hải quan)
https://www.customs.gov.vn/SitePages/TraCuuNoThue.aspx

19. Quyết định cưỡng chế hóa đơn
http://www.gdt.gov.vn/wps/portal/home/qdcchd1

icon facebook tách file pdf tách pdf split pdf tach pdf merge pdf reduce image giảm dung lượng hình giam dung luong hinh resize image chỉnh sửa ảnh chinh sua anh chinh sua hinh tao kieu chu tạo kiểu chữ